
De la sălile dezafectate ale tranziției la o industrie care tinde spre un miliard de euro
Cine își mai amintește DVD-urile?
CD, DVD, Blu-Ray. Toate păreau waw cu două decenii în urmă. Astăzi, tinerii trebuie să întrebe AI-ul ce reprezintă fiecare acronim. Cine mai are un film pe DVD, pe care vrea să îl vadă, trebuie să alerge pe la toți prietenii după un DVD-player uitat printr-un sertar sau printr-o debara.
Fiind o artă intens tehnologizată, cinematografia este structural expusă șocurilor de inovație. Companiile din domeniu trebuie să se adapteze continuu — adesea fiind obligate să anticipeze trendul cu un pas — doar pentru a-și păstra locul în industrie. Totul, de la actul filmării la formele de consum și chiar la conceptul clasic de sală de cinema, se poate schimba de la un sezon la altul. Și totuși, în această cursă agitată a adaptării, industria cinematografică autohtonă a găsit mediul care i-a asigurat o spectaculoasă perspectivă de creștere.
Scurtă călătorie în timp
Înapoi în 2000, cinematografia creștea oriunde în restul lumii. În România, dimpotrivă, se prăbușea spectaculos. Publicul dispăruse din sălile de cinema. Film se mai consuma pe casete video (VHS – alte inițiale care pun azi probleme!). Cinematografele aveau lacătele pe ușă. În spațiile de la intrare, în fostele case de bilete: buticuri mizere, cu marfă ieftină și firme kitsch. Cineaștii – ca Daneliuc sau Pintilie – compensau prin creativitate și sinceritate lipsa aproape completă a resurselor pentru a face film. Proiecția lor se făcea pe ici, pe colo. Daneliuc chiar a turnat un film într-un cinematograf ce urma să se închidă.
Punctul cel mai de jos al industriei cinematografice din România a fost atins în 2003. Atunci, întreaga activitate economică a sectorului abia însuma 152 de milioane de lei, o valoare care, ajustată la puterea de cumpărare de astăzi, echivalează cu aproximativ 87 de milioane de euro.
Două decenii mai târziu, în 2023–2024, aceeași industrie a atins o cifră de afaceri consolidată de 3,9 miliarde de lei, adică aproape 850 de milioane de euro în prețuri constante – o expansiune de aproape 10 ori.
Iar cele 152 de milioane de lei proveneau, în bună parte, din filme care erau doar pasagere prin România. Castel Film, înființată în 1992, a reușit să atragă întâi producții internaționale minore, apoi producții ale marilor studiouri. În 2003 chiar apăruse pe genericul unui film de Oscar: „Cold Mountain”. Pe urmele Castel Film, Studiourile Media Pro s-au înființat la finalul anilor 1990 și utilizau aceeași rețetă. Acele filme implicau doar în mică măsură actorii și creativii români, dar, chiar și așa, au fost o școală bună pentru relansarea cinematografiei românești de după 2005.
Doar cinci lungmetraje românești s-au produs în 2003, iar ele au rămas aproape necirculate. Asta în condițiile în care, timp de decenii, înainte și după, România lansează 20–30 de titluri pe an.
Jalonul 2005
În 2005, construcția de mall-uri a luat avânt. Se deschidea și primul mall din afara Capitalei. Oricât de controversate, mall-urile aduceau ecrane noi și săli salubre, pe care cele 400 de săli ale RADEF nu le putuseră oferi. Din toate acelea, doar câteva zeci mai rămâneau deschise în toată țara.
Fondurile de pre-aderare și certitudinea integrării în Uniunea Europeană au stimulat investițiile străine, generând cerere pentru sedii noi, dar și bugete consistente de publicitate. Toate industriile creative au avut de câștigat. Pentru cinematografie, cifra de afaceri a sectorului a crescut rapid, triplându-se față de 2003 și atingând 402 milioane de lei.
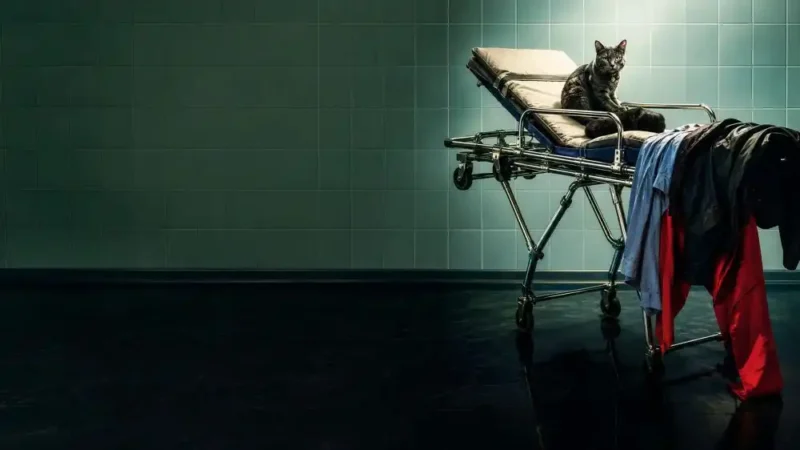
Moartea domnului
Lăzărescu
30 de premii | 14 nominalizări
Regizat de către: Cristi Puiu
Cast: Luminița Gheorghiu, Ion Fiscuteanu
Un certain regard la Cannes 2005
Nominalizări pentru regie și scenariu la European Film Awards
6 premii la TIFF (între care premiul audienței și FIPRESCI)
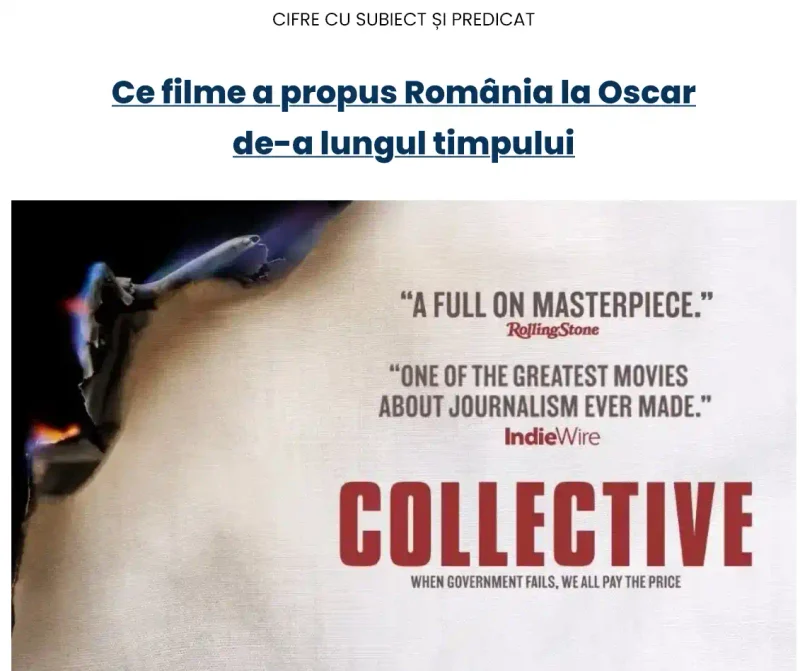
Tot în 2005, „Moartea domnului Lăzărescu” a obținut aproape pe neașteptate un mare premiu la Cannes. Astăzi, acela este considerat momentul zero al Noului Val Românesc. Totuși, la acea dată, filmul a atras relativ puțină atenție, spectatorii considerând un asemenea trofeu ca fiind mai degrabă un accident. Abia un an mai târziu, când numele lui Cristi Puiu a fost însoțit de cele ale lui Cristian Mungiu, Corneliu Porumboiu, Cătălin Mitulescu, Radu Muntean, Tudor Giurgiu, Cristian Nemescu – toți cu filme lansate în 2006, iar unii cu premii importante –, brusc, Noul Val a devenit o realitate tangibilă.
Paradoxul cinematografelor: bani mai mulți din bilete mai puține
Unul dintre fenomenele relevante ține de dinamica publicului din săli. În 1990, cinematografele din România înregistrau un număr astronomic, de peste 130 de milioane de spectatori pe an. Până la mijlocul anilor 2000, din toată acea cifră nu rămăsese mai nimic. Doar 3 milioane de bilete pe an.
Apariția marilor centre comerciale și a rețelelor de multiplexuri a adus publicul înapoi în fața marilor ecrane, urcând asistența până la un vârf de aproximativ 13 milioane de spectatori în 2019. Totuși, această recuperare a rămas fragilă și profund inegală teritorial, România continuând să aibă una dintre cele mai scăzute rate de frecventare a cinematografului din Uniunea Europeană, cu sub un bilet per locuitor pe an.
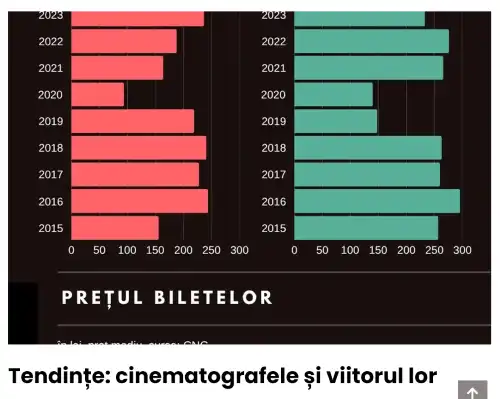
Stabilitatea financiară remarcabilă și creșterea cifrei de afaceri a cinematografelor și a distribuitorilor nu s-au obținut, așadar, printr-o explozie spectaculoasă a numărului de oameni în săli, ci prin scumpirea constantă a biletelor de intrare, completată de vânzările auxiliare din zona de bar și produse conexe. Cinematograful a devenit o experiență comercială mai exclusivistă, unde creșterea tarifelor a compensat plafonarea audienței fizice.
2008–2015: criză + criză + criză
Un vârf al industriei cinematografice a fost atins în 2008, când piața număra peste 1.800 de firme active, un rulaj de 967 de milioane de lei și peste 5.400 de salariați. Însă criza economică mondială avea să scrurtcircuiteze tot trendul de creștere.
În România, criza a venit un an de întârziere și a stat trei ani mai mult ca în alte țări. ICC au fost printre cele mai afectate. În cazul cinematografiei, cifra de afaceri a stagnat inert în jurul a un miliard de lei până în 2015. Dar stagnarea s-a obținut prin comprimarea severă a profitabilității. Întreaga industrie a intrat într-o zonă de pierderi sistemice, cu marje nete negative care au culminat, în 2014, cu o pierdere netă record de peste 47 de milioane de euro și o marjă negativă de minus 10%.
Simultan, industria trecea și prin schimbări tehnice importante, care solicitau investiții majore. Și care au fost rentabile doar scurt timp. Dacă la începutul anilor 2010, vânzarea de DVD-uri și casete video alături de ziare părea o rețetă salvatoare de marketing, prăbușirea a fost instantanee. Între 2011 și 2014, numărul titlurilor noi lansate pe suport fizic a scăzut de la 1.900 la doar 152 pe an, iar tirajul total al copiilor video, de la aproape două milioane de exemplare la puțin peste 400.000. În anii următori, suportul fizic a dispărut complet, la fel ca și distribuitorii de home-video.
În schimb, pirateria a luat avânt. Estimări conservatoare apreciau că ea atingea 64% din consumul cinematografic. Cele mai expuse erau, evident, blockbuster-ele, dar fenomenul afecta toate titlurile, indiferent de producător.
Marea cotitură din 2018: finanțarea publică, competitivă
După o lungă perioadă „de platou” între 2012 și 2017, în care industria a oscilat în termeni reali între 420 și 480 de milioane de euro, anul 2018 a adus cea mai mare ruptură structurală din istoria sectorului. Într-un singur an, cifra de afaceri a sărit spectaculos de la 484 la 787 de milioane de euro.
Această decolare istorică a fost direct legată de lansarea mecanismelor de sprijin public și a schemelor de atragere a investițiilor internaționale, gestionate de Centrul Național al Cinematografiei printr-un mecanism dedicat. Fără existența unui fond cinematografic funcțional și fără stimulente financiare competitive la nivel european, relansarea din 2018 nu ar fi fost posibilă. Producătorii autohtoni au putut atrage proiecte majore de la Hollywood și din marile capitale europene, transformând România într-un hub căutat de producție și postproducție.
România avusese finanțări de stat și în anii 1990, iar acelea fuseseră un eșec lamentabil. Succesul schemei din 2018 (cu toate blocajele pe care le-a avut în anii următori) a fost dat de mecanismul competitiv și transparent al finanțărilor. Proiectele cu potențial n-au mai putut fi împiedicate să aibă acces la finanțare, iar efectul a fost un adevărat boom economic.
Pandemia și noua realitate OTT
Anul 2020 a adus cel mai dur test de anduranță pentru industrie. Totodată, a fost și catalizatorul unei mutații definitive de consum. Închiderea forțată a sălilor de cinema a prăbușit veniturile cinematografelor cu peste 70%, împingând segmentul proiecției într-o marjă negativă de minus 53%.
Însă, în mod paradoxal, izolarea din timpul pandemiei a reprezentat rampa de lansare pentru serviciile de streaming online la cerere (OTT). Platformele internaționale precum Netflix, HBO, Disney+ sau Amazon Prime – sau micile platforme autohtone Voyo și TIFF Unlimited – au devenit noul canal principal de acces la film pentru milioane de gospodării din România. În timp ce distribuția clasică a rămas pe hârtie un segment modest de circa 50 de milioane de euro, consumul real s-a mutat în cloud, piața de streaming din România fiind estimată de marile companii de consultanță la aproape 280 de milioane de euro.
Această transformare a creat noi debușee pentru creatorii locali și a schimbat pentru totdeauna ierarhia dintre sala de cinema și ecranul de acasă.
În prezent, deși datele nu sunt suficient de transparente, acest segment, distribuția, a preluat leadershipul industriei cinematografice. Producția a trecut în plan secund. Mai mult, transformări esențiale se produc în natura și conceperea producției filmice, stimulate de prosperitatea și specificul streamingului. Lungmetrajul este înlocuit ca relevanță și prestigiu, dar și ca intensitate dramatică și performanță artistică, de miniserii și serii care împing durata medie a unei producții filmice de la 1,5–2 ore la 6-8 sau 24 de ore. Serialul „de vizionat în maraton” stabilește noul etalon al industriei filmice.
Dacă în urmă cu 10 ani, acest format era încă privit ca o producție ieftină, „de televiziune”, cu o complexitate artistică apropiată de zero, un număr de seriale, cu „Game of Thrones” ca deschizător de drum, au schimbat cu totul așteptările spectatorilor. Prin povești complexe, la standarde și bugete „cinematografice”, producția de seriale distorsionează piața media și aduce, alături de interminabilele provocări de adaptare tehnologică, o nouă provocare, de natură dramatică și estetică.
România încă nu poate concura pe această nouă piață deschisă de rețelele de streaming, cum o face Polonia sau Republica Moldova. Lungmetrajul încă rămâne producția ideală pentru cineaștii din România. Însă, chiar și așa, streamingul ajută la un mai bun acces la filme românești prin redistribuirea unor filme populare abia ieșite din cinematografe, dar și prin accesibilizarea unor producții de artă mai vechi, care astfel capătă un plus de randament economic.
O industrie la maturitate, dar structural volatilă
După reluarea completă a activității, anul 2023 a marcat vârful istoric absolut al sectorului, cu o cifră de afaceri de peste 858 de milioane de euro și un profit net consolidat de aproape 187 de milioane de euro, menținându-se la un platou solid de peste 800 de milioane în anii următori. Cu toate scăderile din 2024 și 2025, rata profitului rămâne apropiată de 20%.
Însă, dincolo de aceste mari agregate, viața companiilor cinematografice rămâne una marcată de o volatilitate extremă. Funcționând după logica proiectelor multianuale, casele de producție cunosc mari fluctuații financiare, cu ani de vârf în timpul turnării unor filme de mare buget urmați de perioade de acalmie și conservare în etapele de dezvoltare sau postproducție. Stabilitatea financiară, care este necesară pentru a face față schimbărilor tehnologice și creative, este, de fapt, imposibil de atins.
La două decenii de la începutul transformării sale, cinematografia din România a demonstrat că poate depăși colapsul vechii infrastructuri de stat și dispariția suporturilor fizice. Ea funcționează astăzi ca un ecosistem matur, profitabil și integrat pe piața internațională. Însă adaptarea este departe de a se fi încheiat: în timp ce sectorul încă metabolizează revoluția platformelor de streaming, o nouă frontieră tehnologică se conturează deja la orizont – filmul generat cu ajutorul inteligenței artificiale. O provocare care va testa din nou capacitatea de reziliență și de adaptare a creatorilor și producătorilor români.
- Casele de producție și cinematografele: evoluția afacerilor de la integrarea în Uniunea Europeană - 31 octombrie 2026
- Filmul românesc – o industrie care tinde spre un miliard de euro - 22 octombrie 2026
- Economia restaurării: noile breslele - 19 octombrie 2026