

O mare surpriză care nu șochează pe nimeni: Netflix și alte rețele de streaming domină în mod reala afacerile din zona cinematografică
Alte articole din dosarul dedicat afacerilor din sfera cinematografiei (ediția specială dedicată Industriilor Culturale și creative, în curs de apariție):
- Interviu cu Tudor Giurgiu după 25 de ani de TIFF
- Filmul românesc – o industrie care tinde spre un miliard de euro – Datele generale ale afacerii cu video și film în România de azi
- Segmentul de producție de film și televiziune – Cifră de afaceri, profitabilitate și top 10 companii
- Segmentul de postproducție (editare video ș.a.) – Cifră de afaceri, profitabilitate și top 10 companii
- Segmentul de distribuție de film – Cifră de afaceri, profitabilitate și top 10 companii (datele oficiale)
- Activitatea cinematografelor – Cifră de afaceri, profitabilitate și top 10 companii
- Evoluția afacerilor din domeniul cinematografiei: de la integrarea în Uniunea Europeană până azi
- Interviu cu Oana Giurgiu despre finanțarea producției de film
Așa cum spuneam, un nou regulament european al serviciilor online prevede ca firmele care fac vânzări prin internet să declare veniturile în țările unde realizează veniturile, nu doar în țările unde își au sediul, ca până acum. Asta va scoate la lumină faptul că industria cinematografică din România este deja dominată de rețelele de streaming. În acest articol, folosind estimări ale numărului de abonați și prețul mediu al abonamentelor, am estimat că acest segment, streamingul, depășește ca valoare atât producția de film în România, cât și distribuția cinematografică, iar patru companii internaționale domină topul 10 al cinematografiei românești. Situația este mai puțin evidentă pentru că aceste companii încă nu depun declarații fiscale în țară.
De la monopolul platourilor de filmare la imperiul multiplexurilor și revoluția online
Dacă am căuta pe o hartă din 2004–2005, întreaga cinematografie românească ar fi reprezentată de două puncte mici, la nord de București. Castel Film Studios, la Snagov-Izvorani, și Studiourile MediaPro, la Buftea, erau aproape toată industria.
La zoom maxim, imaginea era completată de câteva companii de distribuție, care importau filme pe peliculă de 35 de milimetri, și de o mână de cineaști vizionari care încercau să facă artă pe cont propriu.
Harta din toamna anului 2026 arată complet diferit: este un teritoriu vast, puternic capitalizat, generând sute de milioane de euro, dominat de rețele internaționale de multiplexuri, divizat între mari producții comerciale născute pe rețelele sociale și case de autor consacrate la cel mai înalt nivel mondial.
În aceste două decenii, universul filmului românesc nu doar că și-a multiplicat rulajul financiar de aproape 10 ori, ci și-a transformat din temelii mecanismele de funcționare. S-a schimbat modul în care se finanțează producția, modul în care un film ajunge la public și, mai ales, s-a schimbat răspunsul la o întrebare fundamentală: cine decide ce este un succes cinematografic?
2005: Lumea artizanală a marilor platouri și debutul multiplexului
Pentru a înțelege mutațiile de astăzi, punctul de plecare din 2004–2005 este important. Piața cinematografică abia depășise minimumul său istoric absolut din 2003, când întregul sector rula echivalentul a doar 87 de milioane de euro în prețuri actualizate. În 2005, activitatea economică era aproape în întregime o afacere de prestări de servicii pentru producțiile străine.
Castel Film și Studiourile MediaPro din Buftea dețineau un duopol de necontestat. Castel Film atingea, în 2005, un record de 14 pelicule străine turnate la Snagov, printre care producții de anvergură precum Blood and Chocolate, beneficiind încă de ecoul mondial al filmărilor pentru Cold Mountain.
La rândul său, MediaPro integra pe verticală producția de televiziune, marile telenovele și primele coproducții internaționale majore, inaugurând, în primăvara acelui an, și cinematograful CinemaPro din centrul Capitalei. Împreună, aceste două structuri concentrau marea majoritate a capitalului din producție.
Distribuția de film funcționa după o logică similară de concentrare extremă. Două companii – InterComFilm, cu aproape 43% din totalul spectatorilor din săli, și Ro Image 2000, cu circa 20% – controlau peste 60% din întreaga piață, aducând marile blockbustere ale studiourilor americane precum Warner Bros., Fox, Sony sau Paramount.
În schimb, distribuția filmului românesc era aproape inexistentă, iar casele de producție independente trăiau din bugete microscopice. Când Moartea domnului Lăzărescu, produs de Mandragora, obținea, în 2005, marele premiu la Cannes, bugetul său abia depășea câteva sute de mii de euro, iar audiența în cinematografele din țară a fost de sub 30.000 de spectatori.
Poate cel mai spectaculos indicator al anului 2005 venea însă din zona sălilor de cinema. Întreaga Românie înregistra un număr infim de spectatori, puțin peste 2,7 milioane de bilete pe an. Din această cifră, aproape jumătate era generată de numai două clădiri din București: Hollywood Multiplex din Mall Vitan (peste 852.000 de spectatori) și noul Movieplex din Plaza România (aproape 393.000 de spectatori). Restul țării împărțea o mână de săli RADEF degradate. Era o piață minusculă, dependentă de două mall-uri bucureștene și de comenzile venite de la Hollywood.
2008: Vârful de aur pre-criză și epoca de aur a DVD-ului
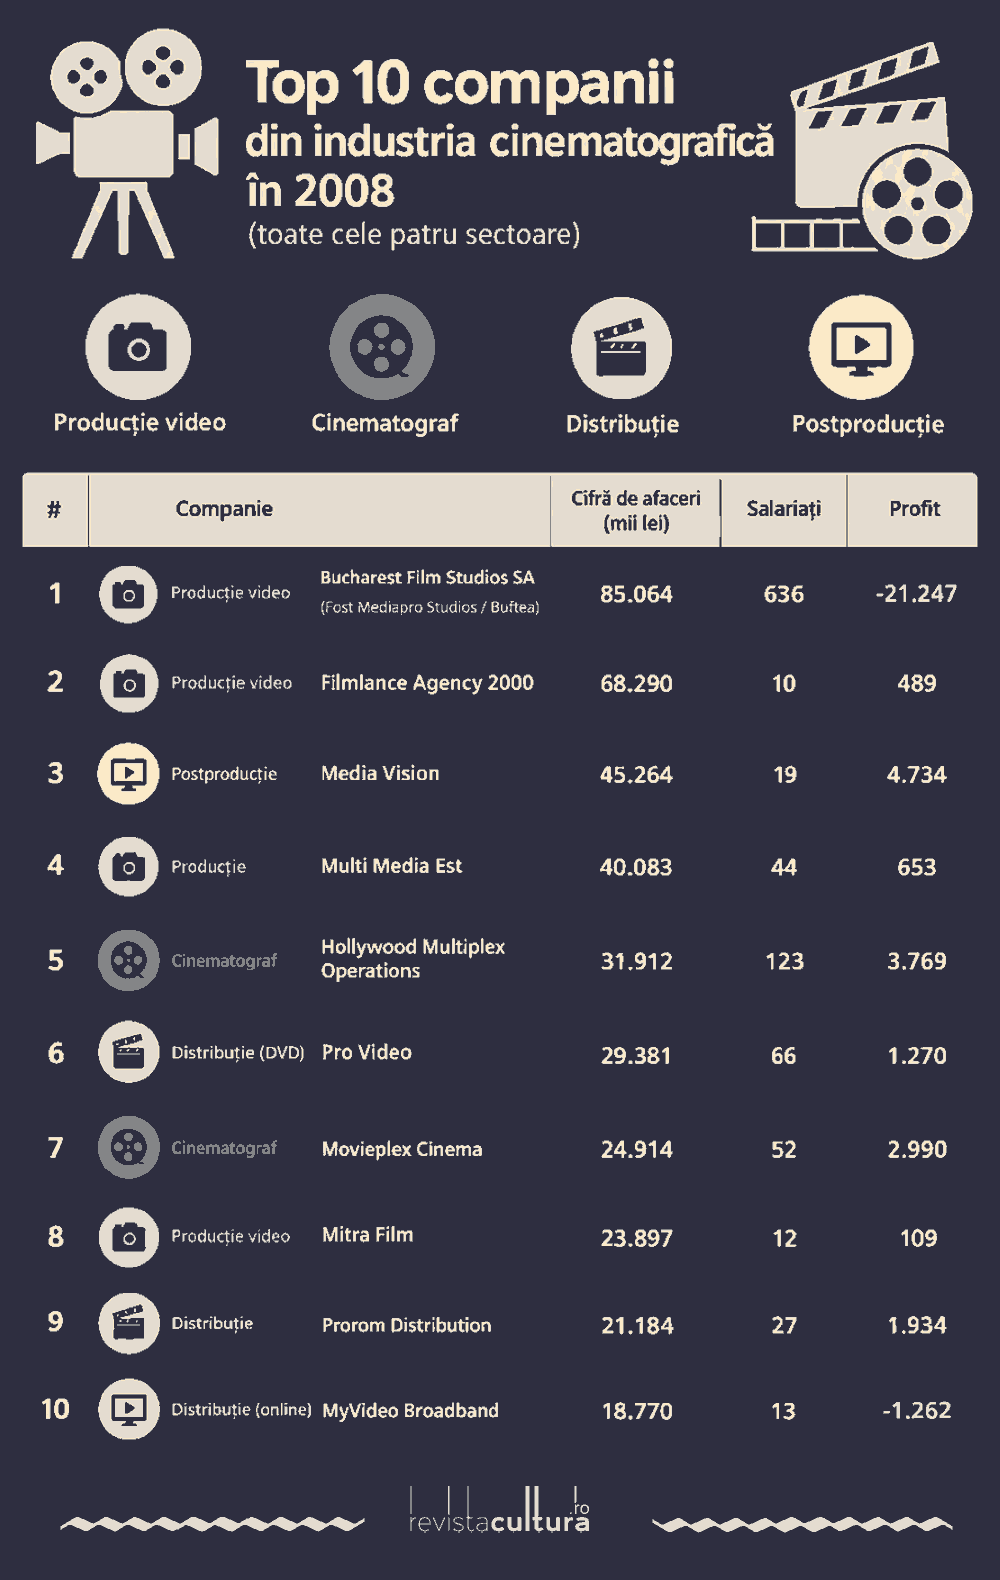
Anul 2008 reprezintă primul moment în care avem o imagine financiară completă și certă, prin introducerea noului nomenclator CAEN. A fost, totodată, anul de apogeu economic al României de dinaintea marii recesiuni globale. În cinematografie, 2008 a fost anul în care vechiul model de business și-a atins potențialul maxim.
Clasamentul din 2008 era dominat autoritar de colosul Bucharest Film Studios SA (Studiourile MediaPro din Buftea), care raporta o cifră de afaceri de 68,29 milioane de lei, 636 de salariați și un profit net record de peste 21 de milioane de lei, marcând o marjă de rentabilitate de 31%. MediaPro funcționa ca o uzină completă de conținut, îmbinând platourile istorice de film cu producția masivă de ficțiune de televiziune.
Pe locul secund se plasa Filmlance International, tot din rețeaua MediaPro, cu 45,26 milioane de lei, urmată de Media Vision SRL (40,08 milioane de lei) și de gigantul producției publicitare Multi Media Est (31,91 milioane de lei).
Sălile de cinema erau conduse în continuare de pionierii bucureșteni: Hollywood Multiplex ocupa poziția a cincea din clasamentul întregii industrii, cu 29,38 milioane de lei și 123 de angajați. Iar Movieplex se afla pe locul șapte, cu 23,90 milioane de lei.
Prezența în top a companiei ProVideo, cu o cifră de afaceri de 24,91 milioane de lei, dădea măsura trendurilor momentului. În 2008, distribuția de filme pe DVD și casete video alături de ziare sau prin magazine specializate era o industrie înfloritoare, capabilă să rivalizeze financiar cu cele mai mari lanțuri de cinematografe.
Întregul top 10 din 2008 genera 325,6 milioane de lei, iar fiecare companie din clasament raporta profit net.
Marea absență a topului din 2008 a fost Castel Film, care a raportat o cifră de doar 4,6 milioane de lei și o pierdere netă de peste 800.000 de lei, păstrând totuși 124 de angajați. Poziționarea pe locul 11, la doar câțiva ani de momentul când dominase producția românească, demonstrează vulnerabilitatea structurală a marilor studiouri de servicii: într-un an fără contracte majore de la Hollywood, costurile uriașe de întreținere a platourilor și plata echipelor tehnice împing instantaneu afacerea în pierdere.
2015: Încoronarea Cinema City și prăbușirea vechilor giganți
În 2025, piața era încă mică și respira greu. În România, criza nu mai lua sfârșit. Câteva luni bune puteau fi oricând succedate de un sezon dezastruos. Dar economiștii spun că orice criză economică este utilă pentru că ajută la eficientizarea și însănătoșirea mediului de business.
Saltul la anul 2015 dezvăluie o piață complet restructurată, ieșită din anii de pierderi post-criză și așezată pe un model comercial modern. Liderul detașat al industriei nu mai era un studio de producție, ci o rețea internațională de cinematografe: Cinema City România SRL. Cu o cifră de afaceri de 182,11 milioane de lei, 160 de salariați și un profit net de 10 milioane de lei, Cinema City a devenit noul rege al pieței. Expansiunea agresivă în toate mall-urile construite în marile orașe din provincie a măturat vechea ierarhie: Hollywood Multiplex a căzut pe locul 18, intrând pe pierderi de 3 milioane de lei, în timp ce Movieplex a coborât pe locul 14.
Pe locul doi se instala HBO România SRL (92,28 milioane de lei), reflectând consolidarea segmentului de televiziune cu plată și a retransmisiei prin cablu.
Castel Film a realizat o revenire spectaculoasă pe locul cinci, urcând la 43,64 milioane de lei și peste 6 milioane de lei profit net, dovedind caracterul ciclic al pieței de servicii internaționale.
În clasament își făceau apariția marile case internaționale de distribuție cinematografică, Forum Film România (19,51 milioane de lei) și Vertical Distribution (18,23 milioane de lei), alături de studiouri independente prestigioase precum Icon Films (46,99 milioane de lei) și Abis Studio (24,35 milioane de lei).
Cea mai dramatică prăbușire a deceniului a fost cea a Studiourilor Buftea (Bucharest Film Studios SA). De pe primul loc ocupat în 2008, compania a căzut în 2015 pe poziția a douăsprezecea, cu venituri reduse la 17 milioane de lei și o pierdere netă catastrofală de 30 de milioane de lei. Declinul a marcat sfârșitul modelului integrat MediaPro și a deschis drumul spre fragmentarea activității și transferul operării studiourilor către noi vehicule private.
Între timp, piața de DVD-uri dispăruse aproape complet, lăsând Pro Video în afara clasamentelor relevante.
În rezumat, revenirea care se contura pentru anii viitori a pornit de această dată nu din producție, ci din sălile de cinema. Readucerea publicului în săli, dar mai ales creșterea prețului biletelor păstrau industria pe linia de plutire.

2025–2026: Era marilor bugete, a platformelor și a super-profitului
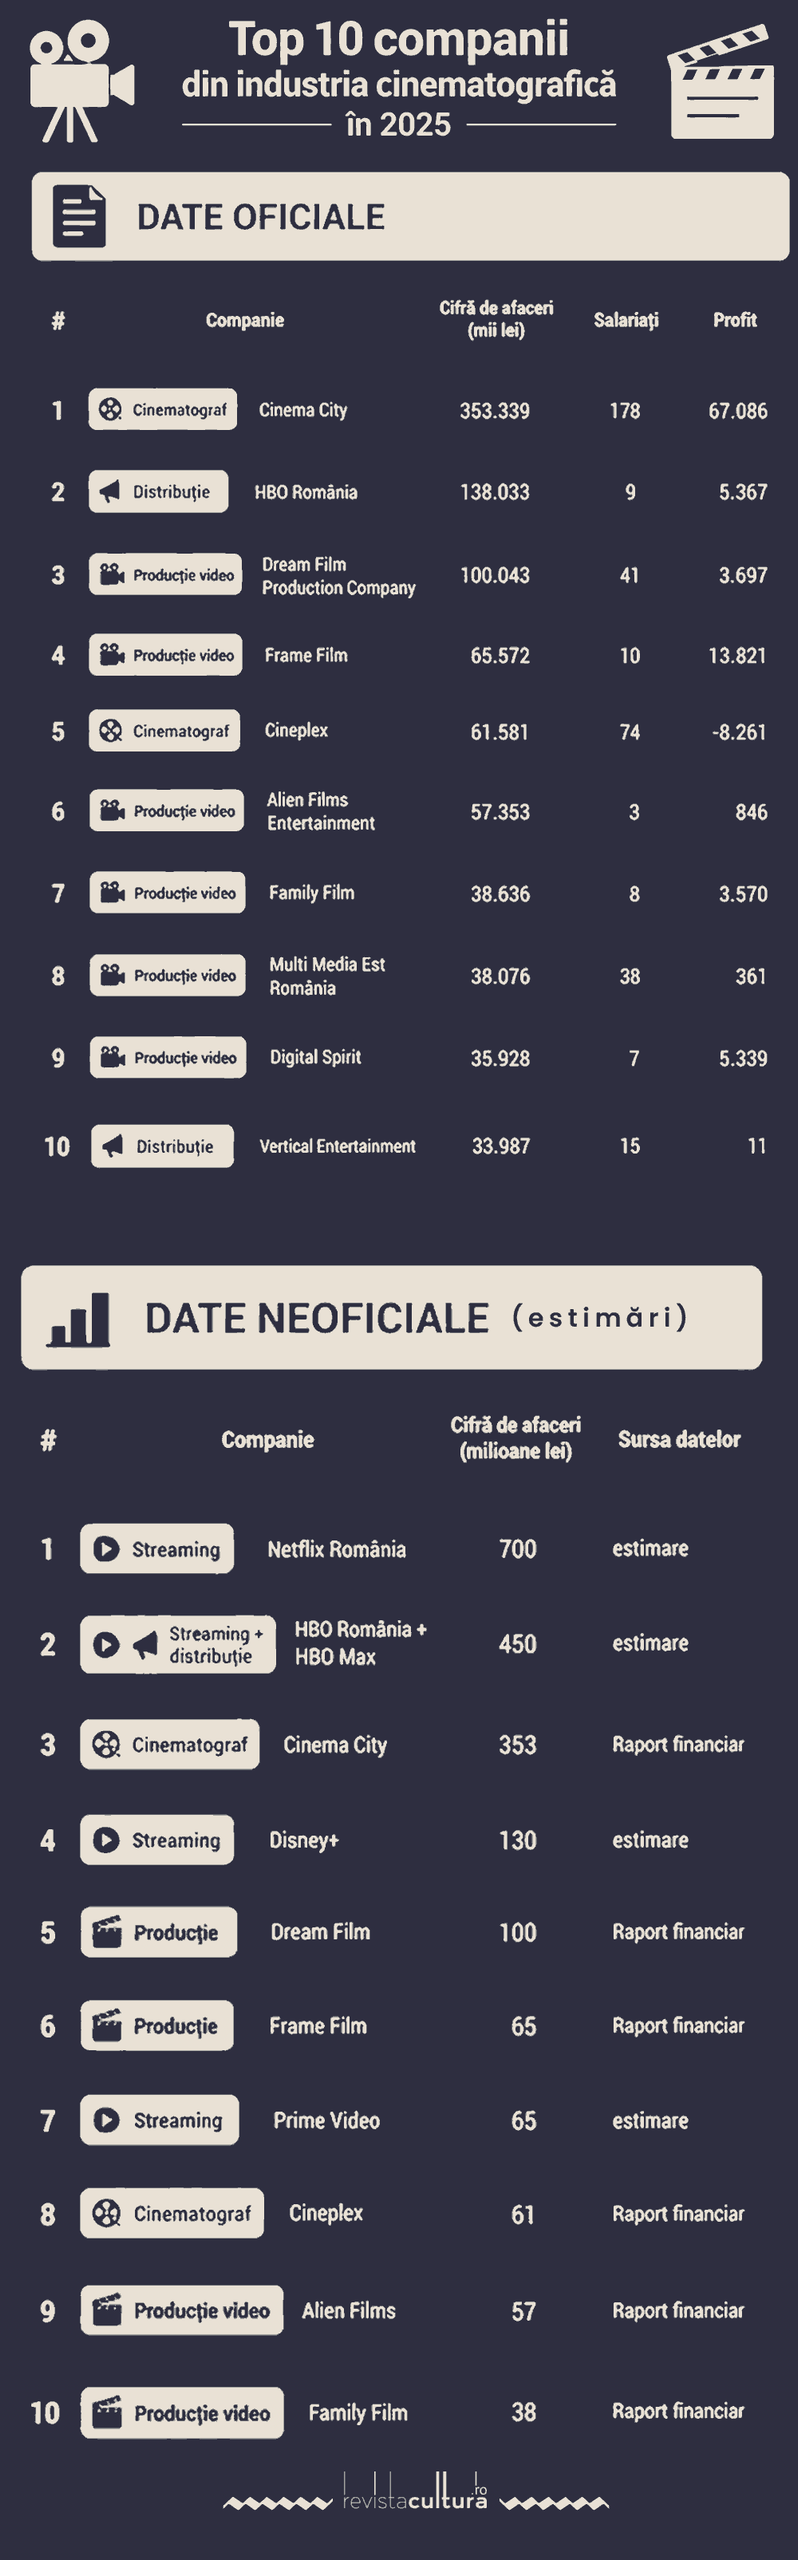
Peisajul actual al cinematografiei românești arată o forță economică fără precedent, dar și o polarizare dusă la extrem. Primele 10 companii din cinematografie generează împreună peste 882 de milioane de lei (aproape 180 de milioane de euro), o cifră de trei ori mai mare decât întregul top 10 din 2008.
Oficial, Cinema City România rămâne liderul absolut și de neclintit al industriei. În 2025, compania a atins un rulaj de 353,34 milioane de lei și un profit net colosal de 67,08 milioane de lei (peste 13,5 milioane de euro), cu o marjă netă de aproape 19%. Niciodată în istoria cinematografiei din România, o singură companie nu a extras atât de mult profit din exploatarea filmului. În același timp, competitorul austriac Cineplexx România a urcat pe locul cinci, cu 61,58 milioane de lei, dar cu pierderi operaționale de 8,26 milioane de lei, cauzate de investițiile masive în deschiderea de noi săli.
Segmentul de distribuție este condus în continuare de HBO România (138,03 milioane de lei) și Vertical Entertainment (33,99 milioane de lei), în timp ce marile case de producție și servicii tehnice au atins volume impresionante: Dream Film Production ocupă locul trei, cu 100,04 milioane de lei, Frame Film se află pe locul patru, cu 65,57 milioane de lei și un profit de 13,82 milioane de lei, urmată de Alien Films Entertainment (57,35 milioane de lei), Family Film (38,64 milioane de lei), Multi Media Est (38,08 milioane de lei) și Digital Spirit (35,93 milioane de lei).
Chiar dincolo de topul 10 strict, companii istorice precum Saga Film (29,23 milioane de lei și 5 milioane profit) sau Abis Studio (21,62 milioane de lei) demonstrează o soliditate financiară remarcabilă.
Dar.
Marele business s-a mutat pe televizoarele smart. Streamingul online este nu doar partea cea mai activă, ci și cea mai performantă a industriei în acest moment. Cifrele reale nu sunt disponibile, pentru că marile companii din domeniu nu depun bilanțuri în România, dar estimările companiilor de audit sunt spectaculoase.
Cu 1,2 milioane de abonați, conform FlixPatrol, Netflix este, în mod real, liderul momentului. Estimarea cifrei de afaceri din România este de 600–700 de milioane de lei – dublu față de liderul formal, Cinema City. HBO Max (care operează distinct de HBO România, având sediul în Cehia) adaugă 700.000 de abonați. Estimarea în cazul acestei companii este de 300–335 de milioane.
A treia platformă, Disney+, este cotată la circa 300.000 de abonați și o cifră de afaceri de 120–140 de milioane de lei. Amazon Prime Video are circa 200.000 de abonați și o cifră de afaceri de 60–70 de milioane lei. Pe locul 5 este cotat serviciul românesc Voyo, operat de Pro TV, cu peste 100.000 de abonați și circa 30 de milioane cotă în cifra de afaceri. SkyShowtime închide clasamentul, cu sub 100.000 de abonamente și aproximativ 35 de milioane de lei. Canal+, cu mai puțin de 10.000 de abonați, încă încearcă să intre pe piață.
Cifrele audienței provin de la FlixPatrol, companie din Cehia care monitorizează streamingul mondial. Estimările financiare au fost făcute cu Mistral AI și verificate cu Grok și Google Studio.
Anatomia celor două lumi: filmul de festival versus filmul de internet
Dacă dominanta este o diversificare fără precedent – și, posibil, fără succedent (!) –, vechile surse de tensiune din cadrul industriei încă sunt importante.
Cea mai profundă transformare a ultimilor ani nu se citește doar în cifrele agregate ale firmelor de multiplex, ci într-o fractură culturală și economică fascinantă. Cinematografia românească s-a scindat definitiv în două ecosisteme paralele, fiecare având propriul model de finanțare, propriul public și propria definiție a succesului.
La polul prestigiului simbolic european se află casele de producție de autor. Construite în jurul unor cineaști de anvergură mondială, aceste companii funcționează după modelul clasic al coproducțiilor europene, accesând fondurile nerambursabile ale CNC, sprijinul Eurimages și pre-achizițiile televiziunilor culturale.
Mobra Films, condusă de Cristian Mungiu, merge în fața acestui pluton. Cu un palmares unic în Europa de Est – marcat de triumful istoric cu 4 luni, 3 săptămâni și 2 zile (Palme d’Or 2007), premiile pentru regie și scenariu pentru După dealuri și Bacalaureat, selecția oficială a filmului R.M.N. și reconfirmarea supremă din 2026, când Fjord a adus companiei o nouă recunoaștere majoră pe Croazetă –, Mobra Films a demonstrat că arta exigentă poate căpăta și o scară economică respectabilă, raportând, în 2025, o cifră de afaceri de aproape 30 de milioane de lei.
În aceeași ligă a excelenței festivaliere activează microFILM și Hi Film Productions ale producătoarei Ada Solomon, singura casă de film din România care a adus la București trei trofee Ursul de Aur de la Berlin (pentru Poziția copilului, în 2013, Aferim!, în 2015, și Babardeală cu bucluc sau porno balamuc, în 2021), alături de Mandragora (Cristi și Anca Puiu, autorii capodoperelor Moartea domnului Lăzărescu, Sieranevada și Malmkrog), 42 km Film (Corneliu Porumboiu, distins cu Caméra d’Or pentru A fost sau n-a fost? și premiat pentru Polițist, adjectiv și Comoara), Libra Film (Tudor și Oana Giurgiu, cu succese internaționale majore, de la Katalin Varga la recentul Libertate) și Strada Film (Cătălin Mitulescu, recompensat cu Marele Premiu al Juriului la Berlin pentru Eu când vreau să fluier, fluier).
Toate aceste companii operează pe bază de proiect: au puțini sau chiar zero angajați permanenți, contractând sute de colaboratori doar pe durata turnării, iar veniturile lor fluctuează dramatic în funcție de ciclurile de producție. Misiunea lor este generarea de capital cultural.
La polul opus a apărut, în ultimii cinci ani, o forță comercială complet nouă: companiile native din internet și YouTube. Regizorii și producătorii acestei noi generații nu mai depind de comisiile CNC și nu caută validarea juriilor internaționale. Ei au venit în cinematografie cu o audiență uriașă gata formată în mediul digital și au transformat lansarea unui film într-un eveniment comercial de masă.
Vidra Productions, condusă de Matei Dima și Ștefan Lucian, a rescris toate recordurile postcomuniste cu comedia Teambuilding (2022), care a depășit un milion de spectatori plătitori și a generat încasări de peste 23,5 milioane de lei, urmată de succesele de box-office din seria Miami Bici (coprodusă de Watch Me Production a lui Codin Maticiuc și Jesús del Cerro), 5GANG, Tabăra sau Romina, VTM.
La Cluj-Napoca, echipa Bravo Films (formată din Cristi Ilișuan și Mircea Popa / Mircea Bravo) a creat un veritabil fenomen regional și național prin comedii precum Mirciulică, Nuntă pe bani, Moartea în vacanță și Vecina, adunând aproape 1,5 milioane de spectatori în cinematografe înainte de premiera noului lungmetraj Băiat de milioane. Producțiile lor sunt finanțate privat, gândite riguros pentru publicul larg, domină clasamentele de vizionare pe platformele de streaming și obțin un randament comercial direct.
Între aceste două lumi a prins contur și un segment hibrid de cinema comercial premium. Cel mai elocvent exemplu este Oblique Media, condusă de Andrei Boncea, care, alături de Avanpost Media și Frame Film, a lansat biopicul internațional Cravata Galbenă (The Yellow Tie), dedicat dirijorului Sergiu Celibidache. Cu o premieră de gală la Londra și peste 500.000 de spectatori în România, filmul a demonstrat că anvergura artistică și atractivitatea de box-office pot coexista la standarde mari de buget.
Cine decide astăzi ce se vede pe ecran?
Diferența de audiență dintre cele două modele este uluitoare. În timp ce marile filme de festival vând, în mod tradițional, între 30.000 și 120.000 de bilete pe piața internă – cu excepția istorică a filmului 4 luni, 3 săptămâni și 2 zile, care a atins 350.000 de spectatori pe valul triumfului de la Cannes –, noile comedii comerciale și filmele de comunitate digitală depășesc frecvent pragul de jumătate de milion sau chiar un milion de spectatori, generând încasări de ordinul milioanelor de euro direct din săli.
Această călătorie de peste 20 de ani ne arată că cinematografia din România a trecut printr-o schimbare de paradigmă similară celei din piața editorială: s-a trecut de la o piață a ofertei intelectuale, ghidată de critici și elite culturale, la o piață a cererii, modelată de algoritmi, comunități online și preferințele publicului de multiplex.
Marea provocare a deceniilor care vin nu este competiția dintre aceste două lumi, ci capacitatea lor de a coexista și de a se stimula reciproc, oricât ar părea de paradoxal la prima vedere. Filmul de autor oferă cinematografiei românești identitatea, respectul mondial și standardul estetic fără de care o cultură rămâne invizibilă. În același timp, cinema-ul comercial readuce publicul tânăr în săli, menține funcțională rețeaua de multiplexuri și asigură rulajele financiare din care trăiesc tehnicienii și studiourile de postproducție.
La urma urmelor, nici casele care produc filme de festival, nici cele care produc hit-uri comerciale nu sunt în postura de a domina industria de profil. Dar și unele, și celelalte își găsesc locul în angrenajul extrem de complex al industriei de film.
La două decenii de la momentul în care își căuta supraviețuirea prin vechile cinematografe părăsite, filmul românesc este astăzi o industrie puternică și polifonică. Nu mai depinde de o singură rețetă și de un singur pilon de finanțare, dovedind că maturitatea unei industrii creative se măsoară tocmai prin capacitatea de a cuprinde, sub aceeași cupolă, strălucirea marilor festivaluri internaționale și bucuria simplă a sălilor arhipline.
Plus discuțiile vehemente din social media după lansarea unor producții importante!
Articolul este ilustrat cu imagini din Sieranevada, Trei kilometri până la capătul lumii și Fjord.
Articol din cadrul ediției speciale CULTURA 668 – Industriile Culturale și Creative, în pregătire.
Revista Cultura – Ediția specială „Industriile culturale și creative: Ce s-a schimbat în 20 de ani”
Proiect editorial co-finanțat de Administrația Fondului Cultural Național.
Proiectul nu reprezintă în mod necesar poziţia Administrației Fondului Cultural Național. AFCN nu este responsabilă de conținutul proiectului sau de modul în care rezultatele proiectului pot fi folosite. Acestea sunt în întregime responsabilitatea beneficiarului finanțării.
Parteneri: SNSPA, Inscop Research, Informa.ro, B-Critic.
- Topul real vs topul oficial al firmelor din cinematografie (2005-2025) - 2 noiembrie 2026
- Casele de producție și cinematografele: evoluția afacerilor de la integrarea în Uniunea Europeană - 31 octombrie 2026
- Filmul românesc – o industrie care tinde spre un miliard de euro - 22 octombrie 2026